这是一家在军用连接器领域,产销规模均位居全国第一的军工企业,公司生产的连接器产品主要应用于航母和大飞机C919上。 目前,该企业已经准予纳入中国商飞总制造中心批准的供应商清册,成为国产大飞机C919连接器产品的唯一供应商,这也彰显了公司在军用连接器领域的强大竞争力。
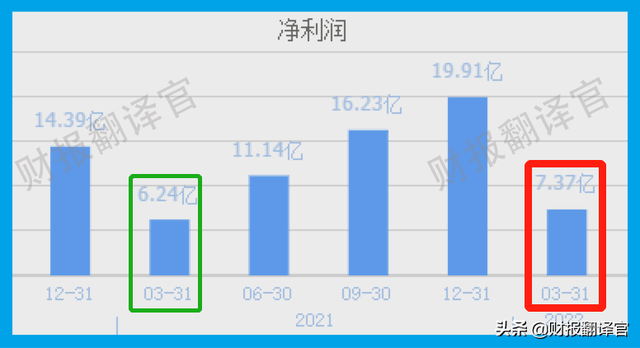
目前,这家企业的历史净利润已经连续11年实现了大幅度增长,并在2021年以19.91亿元的业绩创出了历史新高。
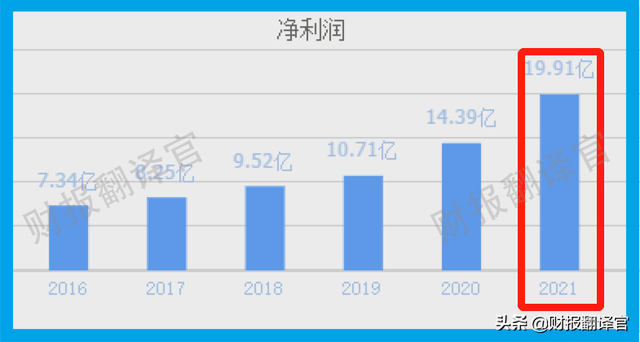
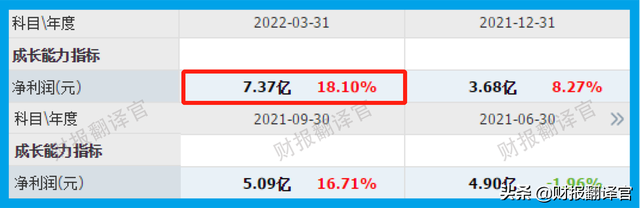
净利润连续增长,说明公司的业绩目前正处在上升通道中,未来净利润还会有惯性增长的可能性。 而到了2022年第一季度,该企业只用了一个季度的时间,就完成了7.37亿元的净利润,公司2022年全年业绩的增长将是大概率事件。
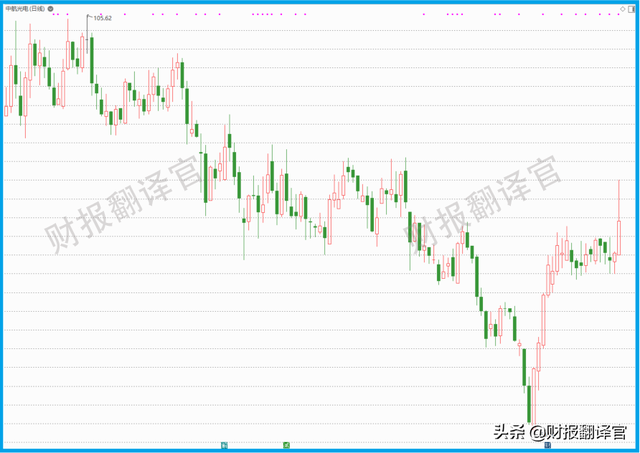
而这家企业的股票在去年末却出现了调整,股价在95个交易日内已经回撤了45%。
(文章的最后翻译官会告诉大家该企业的名称和股票的代码,请先客观中正地了解完公司的基本情况,再去揭晓最终的答案)
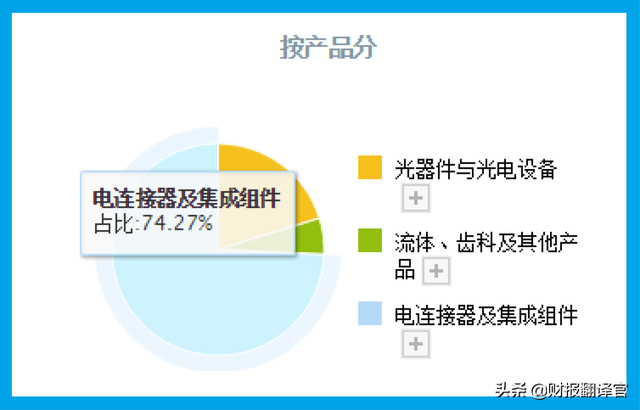
主营业务及核心竞争力接电话的董秘是位女士,说话声音很年轻,像是刚毕业的学生。 在交谈中翻译官了解到,公司是专业从事高可靠光、电、流体连接器,及相关设备的研发、生产及销售。 该企业电连接器及集成组件的收入占比为74%,光器件与光电设备的收入占比为20%。
而通过分析公司的财报翻译官发现,该企业生产的连接器不仅用于军工领域,其还与特斯拉展开了战略合作,并向华为提供电源连接器,高速背板连接器等。 从董秘的口中翻译官还了解到,公司的大股东或者实际控制人涉及央企,所以还具备央企国资改革的背景。 而凭借着该企业强大的竞争力,竟引来了社保基金的战略入股。 目前在公司的前十大流通股东中,翻译官竟发现三只社保基金投资组合,其中有一只社保基金组合是在今年第一季度刚刚介入的。
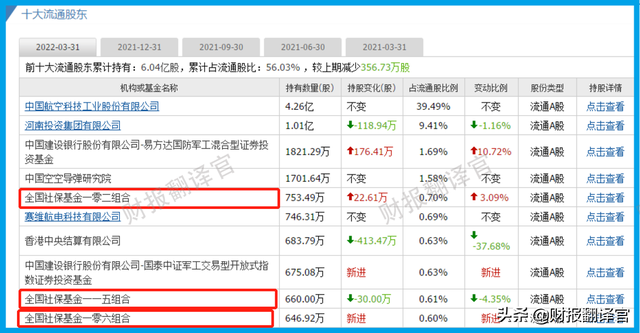
社保基金被称为中国最稳健的基金,能同时被三只社保基金组合同时看上的企业,其长大性和稳健性一定是非常不错的。 分析完这家企业的基本信息,下面我们再来看看公司在2022年的业绩表现。 净利润表现与估值情况2022年第一季度,该企业的净利润为6.24亿元。而到了2022年第一季度,公司的业绩就达到了7.37亿元,同比增长了18%。
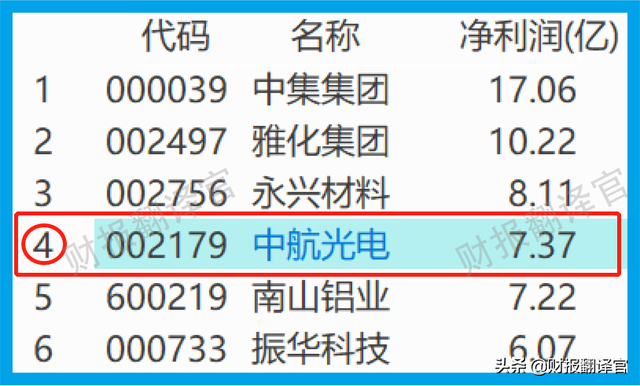
而这家企业的净利润,在A股国防军工板块362家上市公司中,排名第4位。这个名次十分高,说明其目前的规模很大。
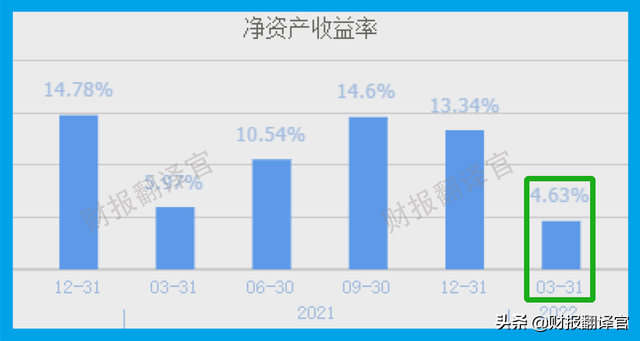
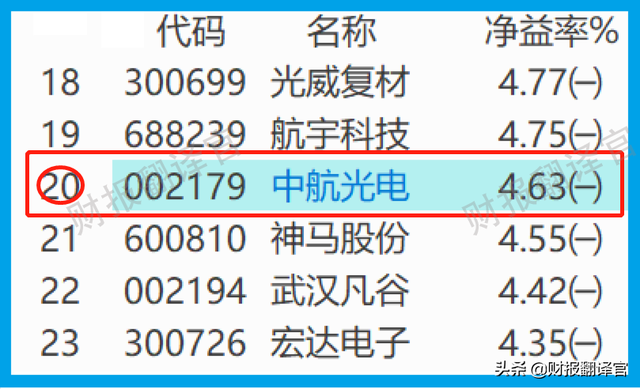
对比净利润只能分析出企业的规模,要想判断其赚钱的能力,还得使用净资产收益率这个指标,净资产收益率是净利润与股东权益的比值。 2022年第一季度,公司的净资产收益率为4.63%。这说明如果管理层使用股东的100块钱,通过军用连接器的生产经营,3个月后就能赚到4.63元的净利润。
而这个赚钱能力,也就是净资产收益率,在A股国防军工板块362家上市企业中,排名第20位。这个名次也不低,说明其赚钱能力相对来说非常强。
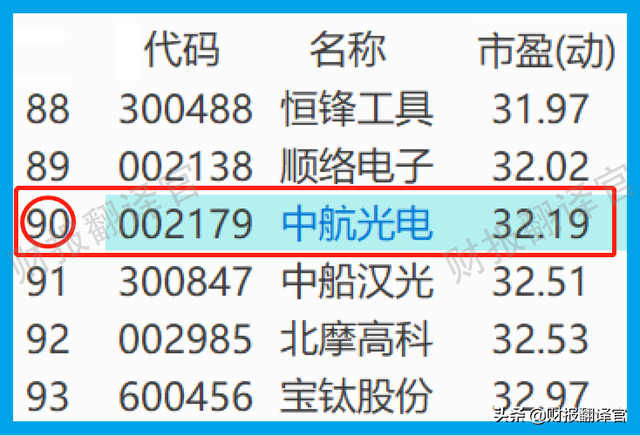
最后我们来看一下这家公司估值的情况,分析企业的估值需要使用市盈率这个指标,它是股价与每股收益的比值。 2022年第一季度,这家企业的市盈率为32倍。这说明如果公司的管理层把每年通过军用连接器赚到的钱都分给股东的话,你买入该企业1万元的股票,32年后就能赚到1万元的股息。 而这个市盈率,在A股国防军工板块362家上市公司中,排名第90位。名次处在板块中等偏上的位置,说明这家企业目前并没有被高估。
综上所述,在2022年第一季度,公司的规模非常大,赚钱的能力也十分强,并且其目前并没有被高估。 业绩增长原因下面我们来分析一个重要的问题,是什么原因使得这家公司的业绩出现了增长,希望大家能认真阅读。 通过使用杜邦理论分析翻译官发现,该企业2022年第一季度净利润增长的主要原因是,销售回款时间的缩短。
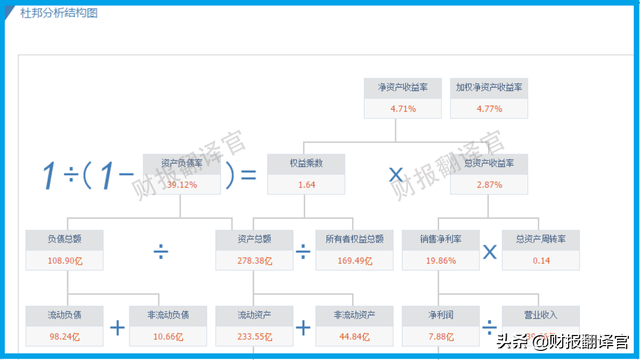
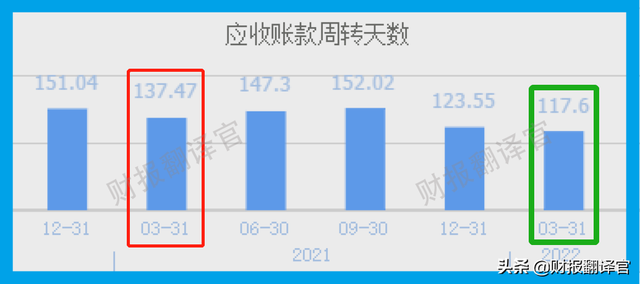
销售回款的时间,就是公司销售军用连接器产品的账期,用应收账款周转天数这个指标来衡量。 2021年第一季度,该企业销售完军用连接器后,需要137天才能收货款。而现在只需要118天,销售回款的时间加快了14%。
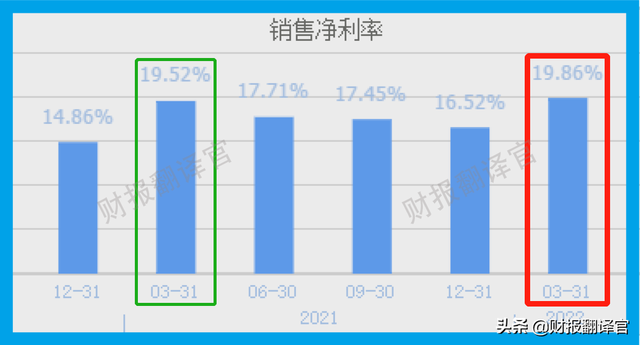
企业生产经营需要的是钱,所以货款早一天回到公司的账户里,管理层就可以把这笔钱投向生产经营,进而提高资金的使用效率,增强赚钱能力。 除了军工连接器产品销售回款时间的缩短以外,公司2022年第一季度业绩增长的原因还有,销售净利率的提高。 2021年第一季度,该企业销售100元的军用连接器产品,只能赚到19.52元的净利润,销售净利率为19.52%。 而到了2022年第一季度,公司同样销售100元的军用连接器产品,却能赚到19.86元的净利润,销售净利率达到了19.86,同比增长了2%。
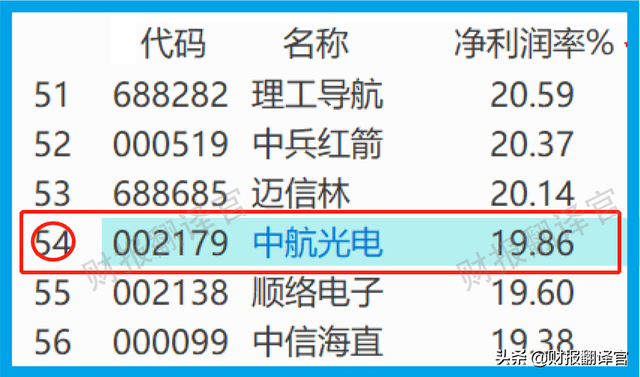
这家企业目前的销售净利率,在A股国防军工板块362家上市公司中,排名第54位。名次并不低,说明这家企业的销售净利率很高。
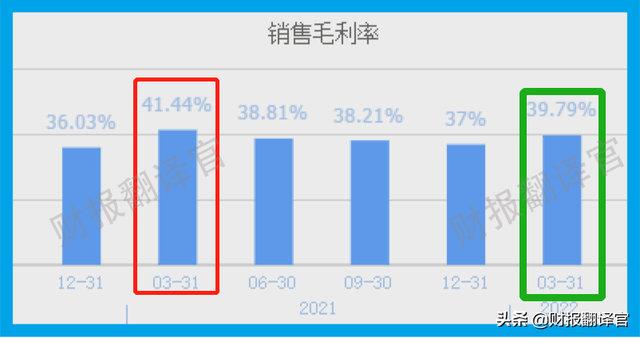
通过上述分析我们了解到,在2022年由于公司销售回款时间的加快,以及销售净利率的提高,使得该企业第一季度的净利润出现了增长。 不足之处分析完公司的优点,下面我们再来看看该企业目前都存在哪些问题与瑕疵,来给大家做一个风险提示。 通过分析翻译官发现,公司目前最大的问题在于,军用连接器产品利润空间的下降。 2021年第一季度,该企业的销售毛利率为41.44%。而到了2022年第一季度,公司的销售毛利率就降至了39.79%,同比下滑了4%。
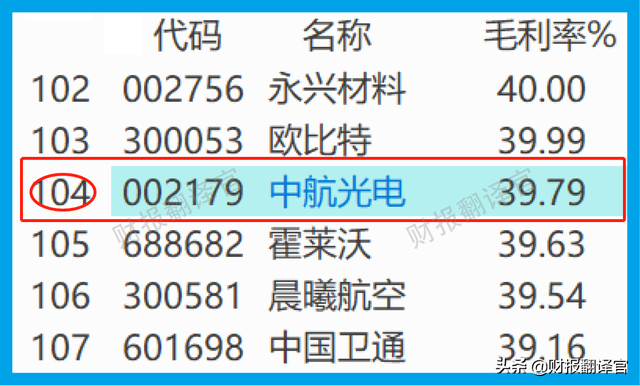
而这家企业的利润空间,也就是销售毛利率,在A股国防军工板块362家上市公司中,排名第104位。
通过进一步分析翻译官在利润表中发现,这家企业销售毛利率下降的原因是,营业成本的提高。 2022年第一季度,公司的营业收入同比增长了17%,而对应的营业成本却大幅提高了20%。
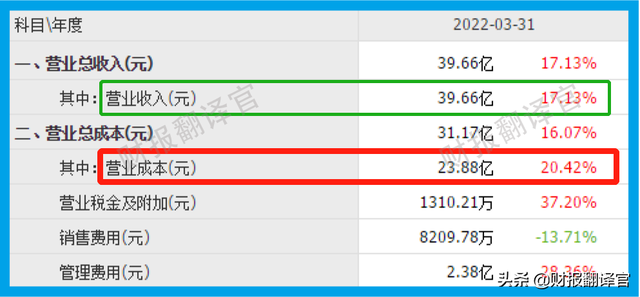
所以在2022年第一季度,这家企业因为原材料价格的上涨提高了成本,这使得公司的利润空间,也就是销售毛利率出现下降。 而销售毛利率的下降,会阻碍该企业未来净利润的增长,对其生产经营是很不利的,这一点是需要我们注意的。 如果把上市公司的基本面从高至低分为A、B、C、D、E五个等级的话,翻译官个人认为该企业能维持C级水平。 而这家企业就是中航光电股份有限公司,股票代码:002179。
请注意:基本面良好的公司,股票不一定会上涨。但是那些能持续大涨的股票,公司的基本面一定非常出色。 而本文既没有推荐中航光电这只股票,也没有说中航光电公司有多么的好,而是精炼翻译该企业的财报。
| 


最新评论
正能量
查看全部评论(6)