又是分化的一天。意料之中,情理之内。
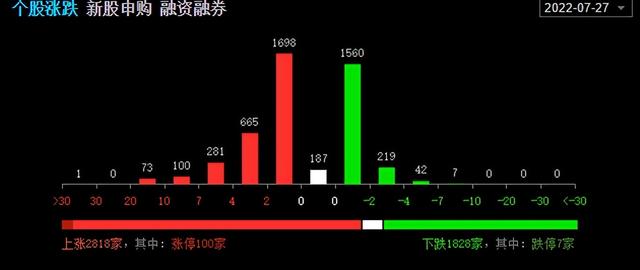
个股涨跌各半,涨停个股倒是来到了一百来只,市场人气似乎有所恢复。但是8800亿的成交额,还看得出来资金在等待今晚美联储的靴子落地。 美股这几天过得不好,一副你敢加我就死给你看的架势。加100个基点的可能性不大,大概率是75个点,按照上次鲍威尔的尿性,这次还是会选择呵护股市。所以,这次靴子落地,反弹的概率会比较大。这对于明天的A股来说是一个好消息。 今天虽然说地产股有所调整,但是地产债整体还是在上涨,说明市场对于解决断供的事情有信心,只不过后市有没有更多利好,还需要看周末的会议。 另外,药监局进行应急审评审批,批准真实生物阿兹夫定片增加 治疗新冠病毒肺炎适应症注册申请。 这个事情,对于相关个股来说,算一个利空出尽,利好兑现的意思。现在A股对于疫情只会越来越免疫,一方面是狼来的多了,一方面咱们也有着丰富的抗疫经验。 咱们上半年在疫情的反复之下,又加上烂尾楼事件,如果下半年还因为疫情耽误经济发展,那今年是真的难了。所以,这个特效药只能算作一个补充项! 所以,医药这个板块持续是可以被证伪的,顶多算是超跌反弹。 整体上,市场在等待今晚的结果出现,全球的金融市场也都在等那个男人的讲话。重点要关注: 1、是否还会继续对压低通胀保持高度的决心 2、对经济前景的描述是否更加悲观 3、对9月加息的展望 以上三件事情,只要不要太激进,今晚市场将会平安无事。 来看一下沪指的60分钟走势图:
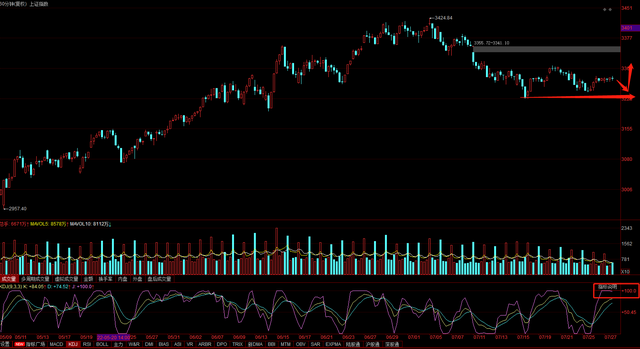
今天再回过头来看,这两天就是一个弱反弹,成交量缩小是一个比较关键的因素。这个位置,KDJ指标指向了顶部钝化,这一波的反弹高点没有出现新高,这个位置是有破位的风险。不过,个人的观点是,现在的沪指需要的是更大级别较为明显的信号出现,才会去打破这个震荡的格局。7月还未走完,我们等待月线的收尾。 回到期权市场 7月合约今天正式行权,这个月终于过去了。简单回顾一下,7月的行情。
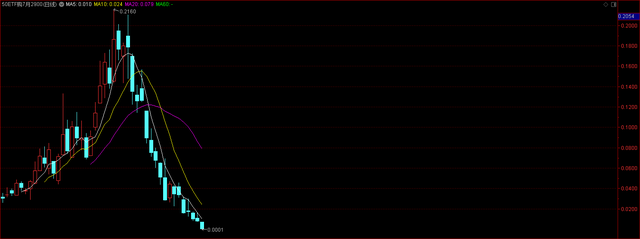
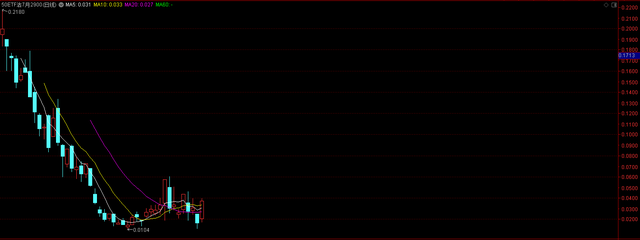
毫无疑问,这个月是卖方的行情。50etf最终价格收在了2.867,300etf的价格收在了4.276. 最后的行权日是认沽占尽了便宜,虚值变实值。
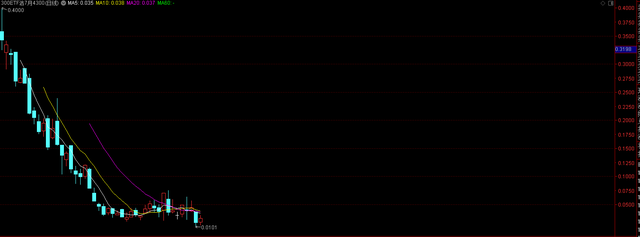
这个月的行情特点就是震荡,在经历5月和6月的持续上涨,7月回归震荡行情。震着震着,隐波持续的回落。
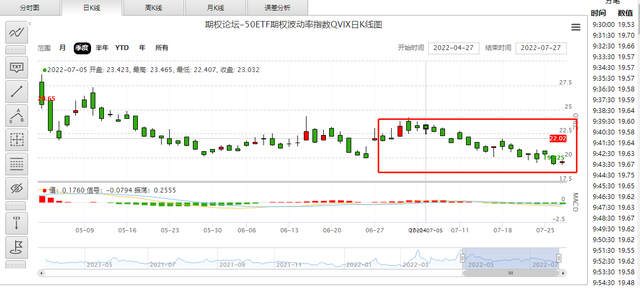
隐波在7月甚至都没有突破23一线,持续在22~19一线来回荡来荡去。 所以,这个月的合约行情没有出现过暴涨暴跌,一路都是在阴跌。 这行情给我们的启示,是在标的经历过一段趋势之后,行情趋于平静,隐波也难有起色的情况下,先卖沽在卖购(上涨行情结束)或者先卖购再卖沽(下跌行情)。 行情不会一直延续趋势,震荡才是市场的常态,所以买方对于咱们期权选手来说只是一个小概率事件,更多的时候我们需要去结合卖方,依据期权的特性,去收取时间价值。 再简单展望一下8月合约的行情。
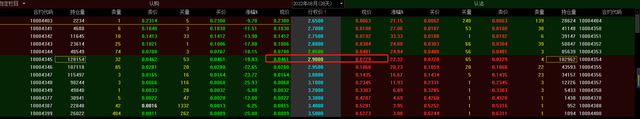
平值合约很便宜了。 当前50etf期权隐波为19.65,10日历史波动率为20.40,20日历史波动率为21.31。
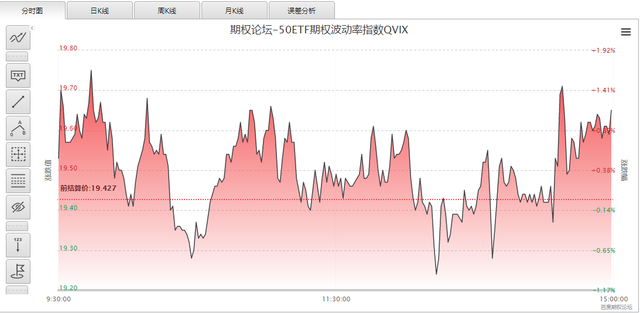
隐波的位置算历史偏低了。8月对于买方来说,可能存在一个机会,至于方向是向那边现在还不好说,去布局一下虚值双买,或者买入宽跨市的组合去等待方向的出现。 日内策略: 看涨:买入2.950认购或者买入4.400购(8月) 看跌:买入2.850认沽或者买入4.200沽(8月) 50ETF 日内关键价位和数据: 7月27日 50ETF 期权价格日内关键位置(根据持仓变化测算)
目前阶段价格重心(买方最痛点):2.950 上端压力价位:2.971 下方支撑价位:2.857
好了,祝下个交易日顺利! 【免责声明】 ? 交易计划的内容不作为投资建议及交易依据,盈亏自负。分享的目的是总结和提高交易员的同时分享给朋友们学习参考之用。 ? 本文并未考虑任何特定用户的特定投资目标、财务状况和需求。任何引用历史价格波动或价位水平的信息均基于我们的分析, 并不表示或证明此类波动或价位水平 有可能在未来重新发生。本文所载信息之来源虽被认为可靠,但作者不保证它的准确性和完整性,同时作者也不对任何可能因参考本文内容及观点而产生的任何直接或间接的损失承担责任。 ? 期货、期权、外汇和其他产品保证金交易存在高风险,不适合所有投资者。在决定交易之前,您需仔细考虑您的财务目标、经验水平和风险承受能力。文中所含任何意见、新闻、研究、 分析、报价或其他信息等都仅作与本文所含主题相关的一般类信息。 | 


最新评论